
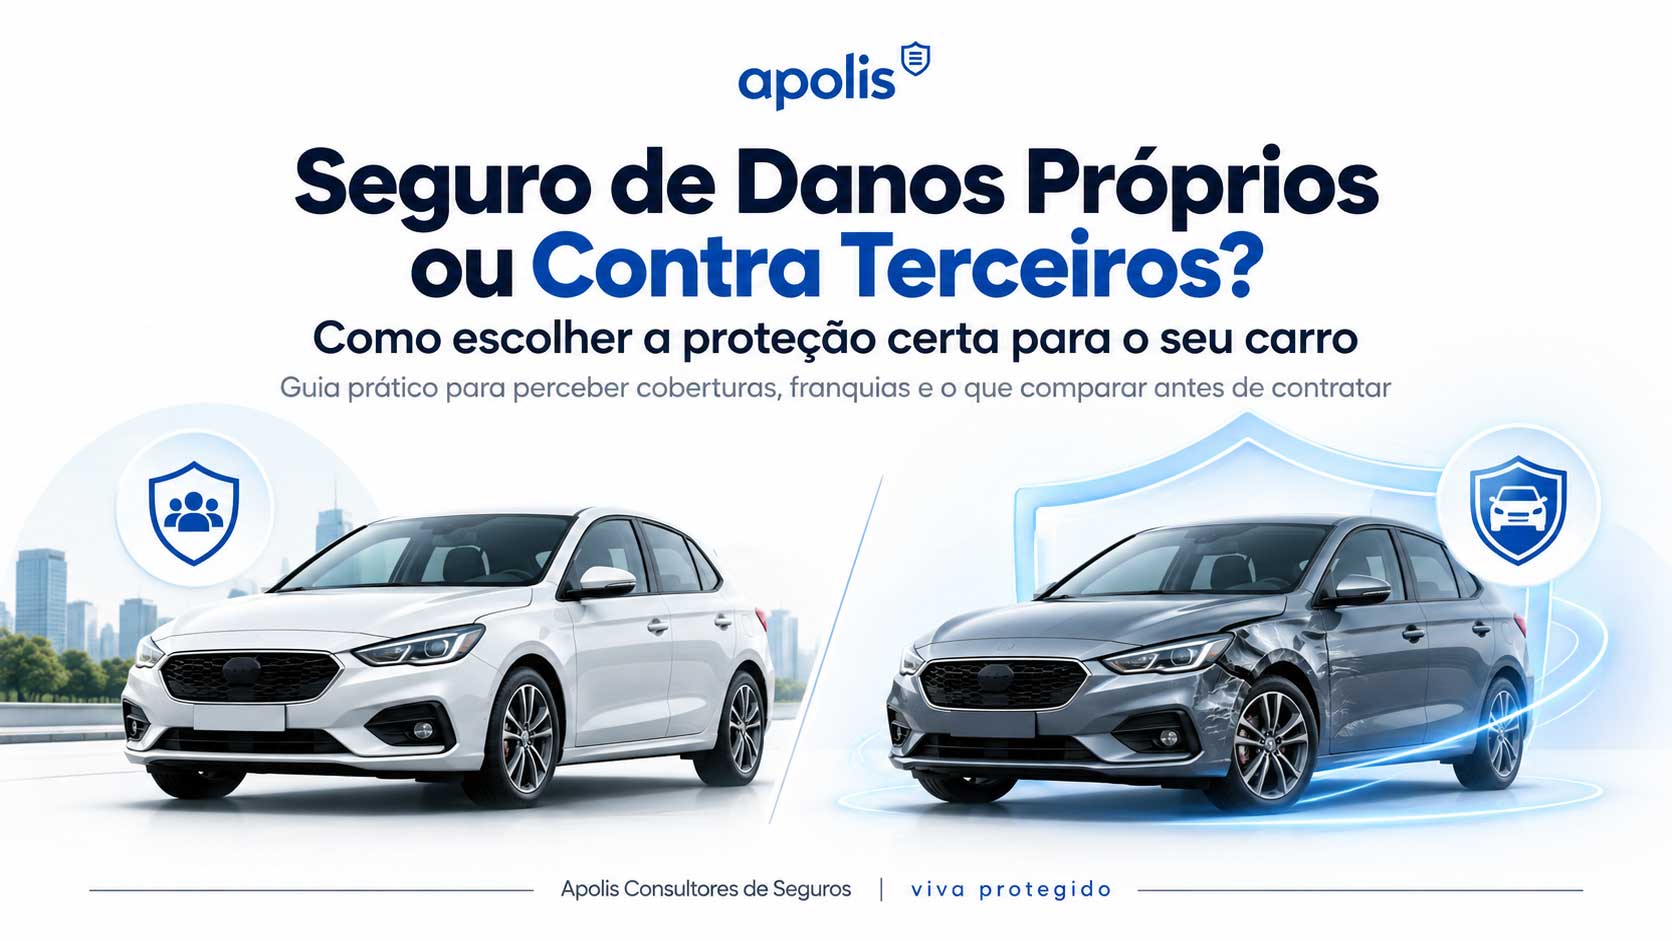
Quando chega a altura de contratar ou renovar o seguro automóvel, há uma pergunta que surge frequentemente:
Vale a pena pagar mais por um seguro de danos próprios ou basta um seguro contra terceiros?
Não existe uma resposta igual para todos.
A escolha depende do valor do automóvel, da idade do veículo, da utilização que lhe dá, da sua capacidade para suportar uma reparação inesperada e, sobretudo, das coberturas que está realmente a comparar.
Por isso, antes de olhar apenas para o preço anual, ajudamo-lo a perceber o que cada solução faz quando acontece um sinistro.

O que é o seguro contra terceiros?
Em Portugal, os veículos sujeitos à obrigação de seguro têm de dispor de seguro de responsabilidade civil automóvel. Esta proteção destina-se a responder pelos danos causados a terceiros.
Na prática, imagine que provoca uma colisão e causa danos noutro automóvel.
A cobertura de responsabilidade civil existe para responder pelos prejuízos causados ao terceiro, nos termos da apólice e da legislação aplicável.
Mas existe uma distinção essencial:
O seguro obrigatório protege danos causados a terceiros.
Não significa, por si só, que os danos do seu próprio automóvel fiquem cobertos.
É aqui que entram as coberturas facultativas.
E o que significa ter danos próprios?
Um seguro com danos próprios acrescenta coberturas destinadas ao próprio veículo seguro.
Dependendo da seguradora e do plano contratado, estas podem incluir situações como:
- choque, colisão ou capotamento
- incêndio, raio ou explosão
- furto ou roubo
- fenómenos da natureza
- atos de vandalismo
- quebra isolada de vidros
- outras garantias complementares
Estas coberturas são contratadas de forma facultativa e podem variar significativamente entre planos.
Por isso, a expressão popular “seguro contra todos os riscos” pode induzir em erro.
Nenhum seguro cobre literalmente todos os acontecimentos possíveis.
O mais correto é falar em seguro com coberturas de danos próprios, verificando exatamente quais estão incluídas.

Uma franquia mais alta significa um seguro pior?
Não necessariamente.
Uma franquia mais elevada pode contribuir para um prémio mais baixo, mas significa também que, em caso de sinistro, terá de suportar uma parcela maior.
Por isso, a pergunta não deve ser apenas:
“Qual é o seguro mais barato?”
Deve também perguntar:
“Quanto vou ter de pagar do meu bolso se precisar de acionar esta cobertura?”
Para uma pessoa, assumir uma franquia de 500€ pode ser perfeitamente aceitável.
Para outra, uma despesa inesperada desse valor pode ter um impacto significativo no orçamento.
A escolha deve ser feita em função da sua realidade.

Então quando pode fazer sentido ter danos próprios?
Não existe uma fórmula universal, mas há alguns fatores que ajudam a tomar a decisão.
1. O carro ainda tem um valor elevado
Quanto maior for o valor do automóvel, maior pode ser o impacto financeiro de uma perda total ou de uma reparação de grande dimensão.
Um dano de vários milhares de euros num carro recente pode justificar uma proteção mais abrangente.
2. Não conseguiria suportar uma grande reparação facilmente
Esta é talvez a pergunta mais importante:
Se amanhã tivesse uma reparação de 5.000€, conseguiria pagá-la sem comprometer o seu orçamento?
Se a resposta for não, pode fazer sentido transferir parte desse risco para um seguro.
3. Utiliza muito o automóvel
Mais quilómetros e mais tempo na estrada representam maior exposição a diferentes situações.
Quem depende diariamente do carro para trabalhar pode também valorizar garantias adicionais relacionadas com assistência ou mobilidade.
4. O automóvel é essencial para a sua rotina
Além da reparação do veículo, pode ser relevante analisar coberturas como:
- veículo de substituição;
- privação de uso;
- assistência em viagem.
5. O veículo está financiado
Quando existe financiamento, é importante verificar também as condições acordadas com a entidade financiadora.
Em alguns casos, podem existir requisitos relacionados com o nível de proteção do automóvel.

Não existe um seguro automóvel universalmente melhor.
A melhor escolha depende do carro e de quem o conduz
Na Apolis, não comparamos apenas preços
Um seguro de 320€ e outro de 350€ não são necessariamente comparáveis apenas porque ambos protegem o mesmo automóvel.
É preciso perceber:
- O que cobre?
- Quanto cobre?
- Que franquia tem?
- O que acontece num sinistro?
- Que assistência está disponível?
- O que fica excluído?
É nesta análise que a mediação faz diferença.
Na Apolis Consultores de Seguros, analisamos diferentes soluções e ajudamos a perceber qual se ajusta ao veículo, à utilização e ao orçamento de cada cliente.
Vai renovar o seguro do seu carro?
Antes de escolher apenas pelo preço, compare o que acontece quando precisa realmente de usar o seguro.
Fale com a Apolis e peça uma simulação personalizada.
Viva protegido.