
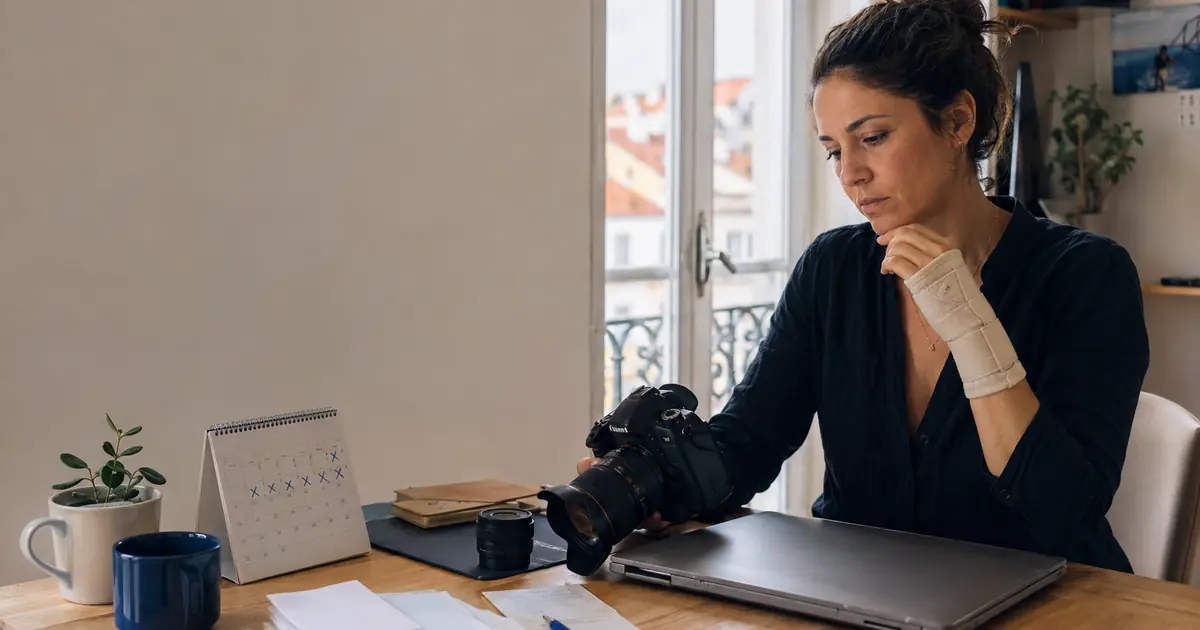
Terça-feira, 8h40. A Marta está a caminho de uma sessão fotográfica quando cai e fratura o pulso.
O acidente demora segundos. As consequências…não:
Cancela os trabalhos agendados, deixa de conseguir usar a câmara e não sabe quando poderá voltar à atividade.
Entretanto, a prestação da casa, as contas e as despesas profissionais continuam a chegar.
Para quem trabalha por conta própria, um acidente pode provocar dois problemas ao mesmo tempo: despesas inesperadas e perda de rendimento. É por isso que o seguro de acidentes de trabalho para trabalhadores independentes não deve ser visto apenas como uma obrigação legal, mas também como uma proteção financeira.
O seguro é obrigatório para trabalhadores independentes?
Sim. Em Portugal, os trabalhadores independentes são, por regra, obrigados a contratar um seguro de acidentes de trabalho.
Existe uma exceção para quem produz exclusivamente para consumo ou utilização própria e do respetivo agregado familiar.
A obrigação aplica-se a atividades tais como construção civil, consultoria, fotografia, estética, entregas, formação, programação, canalização ou prestação de cuidados.
Não desaparece apenas porque o profissional:
- trabalha a partir de casa ou online;
- acumula recibos verdes com um emprego por conta de outrem;
- considera que a sua atividade apresenta pouco risco;
- exerce a atividade apenas durante parte do ano.
Contudo, ter uma apólice não basta.
É essencial confirmar se a atividade, o rendimento e a forma de trabalhar estão corretamente declarados.

O que pode ser considerado um acidente de trabalho?
Em termos gerais, pode ser considerado acidente de trabalho aquele que ocorre no local e no tempo de trabalho e provoca uma lesão, perturbação funcional ou doença da qual resulte redução da capacidade de trabalhar, de obter rendimento, ou morte.
Para um trabalhador independente, o local de trabalho pode ser:
- a residência (quando a atividade é exercida em casa);
- as instalações de um cliente;
- uma obra ou outro local de prestação do serviço;
- um espaço onde se encontre por causa da atividade;
- determinados trajetos relacionados com o trabalho.
A apólice contempla também certos acidentes no trajeto normalmente utilizado entre a residência e o local de trabalho ou de prestação do serviço, bem como entre o local de trabalho e o local de refeição.
Isto não significa que qualquer queda em casa ou acidente numa deslocação seja automaticamente reconhecido. É necessário analisar onde, quando, como e por que razão ocorreu.
No caso de Marta, seria necessário demonstrar que a deslocação estava relacionada com a sessão profissional e verificar as restantes circunstâncias.

O que pode cobrir o seguro?
Quando o acidente é reconhecido como acidente de trabalho e está abrangido pelo contrato, o seguro pode incluir prestações em espécie e em dinheiro, nos termos legais e contratuais aplicáveis.
As prestações em espécie podem abranger:
- assistência médica e cirúrgica;
- despesas hospitalares e medicamentos;
- outros cuidados necessários à recuperação da saúde e da capacidade de trabalho.
As prestações em dinheiro podem incluir:
- indemnização por incapacidade temporária, absoluta ou parcial;
- indemnização em capital ou pensão por incapacidade permanente;
- prestações associadas a situações de incapacidade elevada;
- determinadas prestações aos familiares em caso de morte.
O pagamento não é automático por existir uma apólice. Depende do reconhecimento do acidente, das suas causas e consequências, da legislação aplicável e das condições contratadas.
Para avaliar o risco, coloque uma pergunta simples:
Se ficasse 30 dias sem conseguir exercer a minha profissão, como suportaria as despesas pessoais e profissionais?
4 coisas a verificar antes de contratar ou renovar
1. Atividade profissional declarada
Designações como “consultor”, “técnico” ou “prestador de serviços” podem corresponder a rotinas muito diferentes. Quem trabalha exclusivamente ao computador não apresenta necessariamente o mesmo risco de quem visita obras, instala equipamentos ou transporta materiais. A descrição deve refletir as tarefas realmente executadas.
2. Retribuição segura
A retribuição segura é o valor utilizado como base para calcular responsabilidades e determinadas prestações. Embora exista um limite mínimo legal, escolher o valor mais baixo apenas para reduzir o prémio pode criar uma diferença relevante face ao rendimento real.
Se o rendimento aumentou ou uma atividade inicialmente parcial passou a ser a principal fonte de rendimento, confirme se o valor seguro continua adequado. Para montantes superiores ao mínimo legal, o segurador pode pedir comprovativos de rendimentos.
3. Locais de trabalho
Indique se trabalha em casa, num espaço próprio, nas instalações de clientes ou em vários locais. A análise do risco deve considerar a forma real como exerce a profissão.
4. Deslocações e território
A cobertura territorial padrão inclui Portugal e, em determinadas condições, períodos de atividade até 15 dias em Estados-membros da União Europeia. Para permanências superiores ou trabalho fora da União Europeia, pode ser necessária uma extensão. Quem viaja profissionalmente deve confirmar o âmbito territorial da sua apólice.

E se também trabalhar por conta de outrem?
Ter um contrato de trabalho não elimina automaticamente a necessidade de proteger a atividade independente.
Quando uma pessoa trabalha simultaneamente por conta de outrem e como independente, é necessário determinar em que contexto ocorreu o acidente. Se ficar demonstrado que aconteceu durante a atividade independente, a responsabilidade poderá recair sobre o seguro dessa atividade ou sobre o próprio trabalhador, caso não exista proteção adequada.
O que fazer depois de um acidente de trabalho?
Procure primeiro a assistência necessária, sobretudo numa urgência. Depois, comunique o acidente rapidamente ao segurador e confirme o prazo previsto na sua apólice. Nas condições gerais consultadas pela Apolis, a participação deve ser feita no prazo de 24 horas após o conhecimento do acidente, sem prejuízo das regras aplicáveis a situações urgentes ou excecionais.
Guarde os elementos que ajudem a demonstrar as circunstâncias:
- data, hora, local e descrição do acidente;
- identificação de testemunhas e fotografias, quando existam;
- comprovativos do serviço ou da deslocação profissional;
- relatórios clínicos e despesas relacionadas.
Cumprir a lei é o mínimo. Estar corretamente protegido é o objetivo.
O seguro de acidentes de trabalho para trabalhadores independentes não deve ser tratado como uma mera formalidade para passar recibos verdes.
Antes de contratar ou renovar, confirme:
- as tarefas que exerce;
- os locais onde trabalha e as deslocações que faz;
- o rendimento que pretende proteger;
- as condições e os limites da apólice;
- quanto tempo conseguiria suportar sem trabalhar.
A Apolis ajuda a analisar a sua atividade, comparar soluções e verificar se o seguro acompanha a forma como trabalha.
Diga-nos o que faz, onde trabalha e qual o rendimento que pretende proteger. Fale com a Apolis antes de contratar ou renovar o seu seguro de acidentes de trabalho.